2022年物流系統集成市場 挑戰中進取,智能化提速
2022年,對于中國物流系統集成市場而言,是在重重挑戰中砥礪前行、在技術變革中加速奔跑的一年。宏觀經濟的波動、疫情反復帶來的供應鏈中斷,以及原材料成本上漲等多重壓力,并沒有阻止行業前進的步伐。相反,以計算機系統集成為核心的智能化升級,成為物流企業降本增效、提升韌性的關鍵抓手,推動市場在逆境中實現了結構性的進步。
一、挑戰:供應鏈承壓,交付與成本面臨考驗
2022年初,多地疫情散發導致工廠停工、物流受阻,系統集成項目所需的硬件設備(如 conveyor、穿梭車、堆垛機等)到貨延遲,現場安裝調試人員流動受限,大量項目工期被迫拉長。芯片短缺和原材料漲價傳導至集成商,壓縮了利潤空間。更為嚴峻的是,客戶企業對投資回報周期變得更為敏感,決策周期延長,部分中小型項目被擱置或縮減規模。
挑戰并未轉化為停滯,而是催生了更靈活的應對方式。遠程調試、數字孿生模擬、模塊化預制等做法在計算機系統集成層面得到更廣泛應用,集成商開始著力增強項目的抗風險能力。
二、進取:市場需求剛性存在,行業整合加速
盡管短期擾動明顯,但物流自動化與智能化的長期趨勢不可逆轉。2022年,電商、快遞、新能源、醫藥、冷鏈等領域對高效物流系統的需求依然旺盛。頭部企業為了維持在時效和服務上的優勢,繼續投入大型分揀中心、智能倉儲項目。另一方面,制造業工廠內部物流升級成為新增長點,尤其是汽車、鋰電、光伏等行業,帶動了AGV/AMR、立體庫、WMS/WCS等子系統的集成需求。
市場資源的重新配置也加劇了行業洗牌。部分缺乏核心軟件能力、僅靠硬件轉賣的集成商被邊緣化,而那些擁有自主知識產權的控制系統、調度算法和計算機系統集成平臺的廠商,則獲得了更大的話語權。資本層面,頭部集成商加快并購與融資,補強在特定行業或軟件環節的短板,市場競爭從“拼設備”轉向“拼軟件、拼算法、拼服務”。
三、智能化提速:計算機系統集成成為核心引擎
2022年最顯著的趨勢是,物流系統集成中的“計算機系統集成”比重進一步提升,并直接推動了智能化提速。
- 控制系統向軟件定義演進: 傳統的WCS(倉庫控制系統)正從基于PLC的本地控制,向微服務架構、容器化部署的方向發展。集成商通過統一的計算機系統集成平臺,實現對多品牌、多類型物流設備的抽象和對虛擬化資源的調度,從而在不更換硬件的情況下提升系統效率。
- AI與算法深度嵌入: 訂單預測、庫存布局優化、動態波次揀選、多機協同調度……這些場景越來越依賴機器學習模型。集成商將AI引擎作為計算機系統集成套件的一個標準模塊,與WMS、WES、WCS深度融合,使物流系統能夠自主決策。例如,在分揀環節,基于視覺識別和深度學習的系統可以實時糾正錯分,大幅降低人工干預。
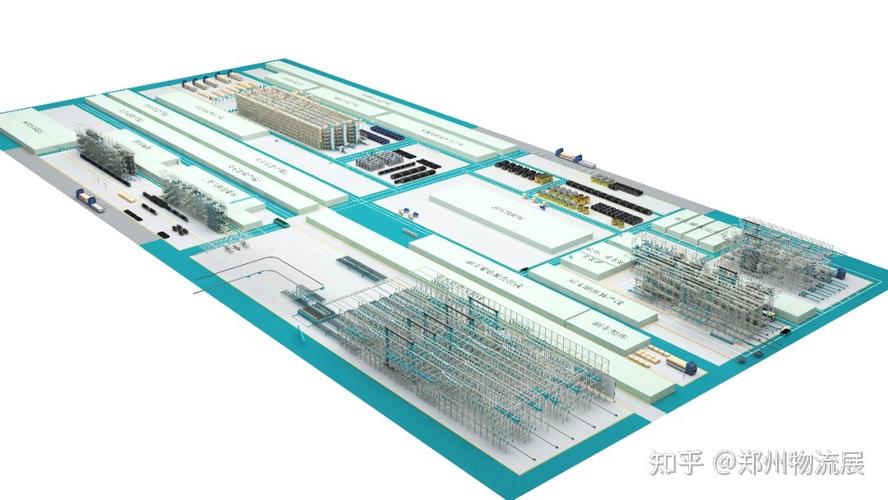
- 數字孿生與仿真前置: 項目規劃階段,利用計算機系統集成環境對物流中心進行全流程仿真,驗證布局、設備數量和算法邏輯。實施階段,數字孿生既可作為監控儀表盤,又能預演故障場景。這降低了現場調試風險,縮短了上線周期,尤其受到因疫情無法親臨現場的客戶歡迎。
- 云邊端協同: 計算力的分布更加合理。現場PLC、工控機完成實時硬控制,邊緣服務器承擔區域調度,云平臺負責大數據分析和跨倉協同。相關的計算機系統集成工作,也就從管理硬件連接擴展到管理云原生的物流微服務。
四、代表性實踐與展望
2022年,許多集成商在鋰電行業提供了從原材料立庫到成品分揀的全流程智能集成方案,其中計算機系統集成負責將數十臺AGV、堆垛機與MES、ERP數據總線打通,實現物料“一碼到底”。在跨境電商領域,包裹量波動下的柔性分揀系統開始大量采用SLAM導航的AMR集群,由中央計算機系統集成集群調度,可在數月內不額外采購硬件的情況下靠軟件升級提升產能。
全年來看,挑戰主要體現在交付和現金流層面,但智能化方面反而是顯著突破的窗口期。集成商借助封閉與錯峰的時間,靜心研發新一代計算機系統集成中臺。越來越多的最終用戶也認識到:物流效率的天花板不在單一設備,而在系統級的信息整合與智能決策。
展望2023年,隨著疫情防控政策調整和經濟活動恢復,物流系統集成市場有望在需求和施工兩方面回暖。但在人口紅利消退、技術迭代加速的背景下,智能化、軟件化仍是不可逆的主線。曾經以“設備成套”為核心的業態,將持續讓位于以計算機系統集成為核心的“智能能力交付”。那些在逆境中仍加緊修煉內功——健全集成平臺、突破算法難題、積累行業know-how——的品牌,將抓住新一輪增長機遇,成為驅動中國物流骨架升級的中堅力量。